

댓글 0
최근 대학가에서는 주식이나 가상자산 투자 이야기가 일상적인 대화 주제로 자리 잡았다. 또한 레버리지를 활용해 본격적인 투자에 뛰어드는 대학생들도 적지 않다. 대학생 익명 커뮤니티인 ‘에브리타임’ 등 온라인 플랫폼에서도 한국장학재단의 생활비 대출을 투자금으로 굴렸다는 후기를 심심찮게 찾아볼 수 있다.
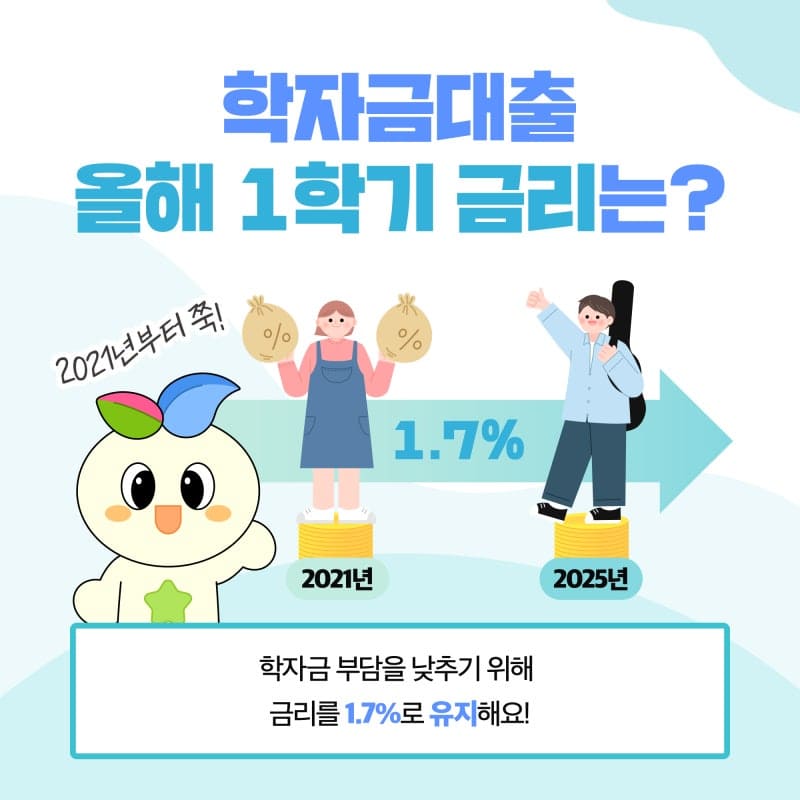
● 연 1.7% 저금리 대출로 투자를?
이 같은 현상이 번지는 이유는 바로 생활비 대출 제도의 행정적인 특성 때문이다. 등록금 대출은 대학으로 직접 입금돼 용도가 명확히 제한되지만, 생활비 대출은 학생 개인 계좌로 지급된다. 사후 용처를 일일이 추적하거나 통제하기 어려운 한계가 존재한다.
생활비 대출 금리 또한 영향을 주었다. 생활비 대출 금리는 연 1.7%로 저금리이다. 한 학기에 최대 200만원까지 대출을 받을 수 있기에 꽤나 큰 금액이다. 더불어 스마트폰 앱을 통한 손쉬운 거래 환경과 SNS상에 만연한 성공담까지 결합하면서, 일부 청년들 사이에서는 “저금리로 빌려 기대수익률이 높은 자산에 투자하지 않으면 오히려 손해”라는 위험한 인식이 퍼지고 있는 것이다.
● 빚투가 부른 청년 신용 위기
하지만 문제는 레버리지 투자에서 발생한다. 타인 자본을 더해 투자 규모를 키우면 상승장에서의 수익률은 극대화되지만, 하락장에서는 그 손실폭 역시 정비례해 커진다. 100만 원으로 10%의 손실을 보면 10만 원이 줄어들지만, 대출금 100만 원을 더해 200만 원을 운용하다 10%가 하락하면 손실은 20만 원으로 불어난다.
더 치명적인 위험은 상환 의무에 있다. 자기 자본 투자는 평가액이 줄어드는 선에서 그칠 수 있지만, 대출은 원금과 이자를 반드시 정해진 기한 내에 변제해야 한다. 손실을 메우기 위해 빚을 내는 악순환이 청년들을 신용 위기로 몰아넣을 수 있다.
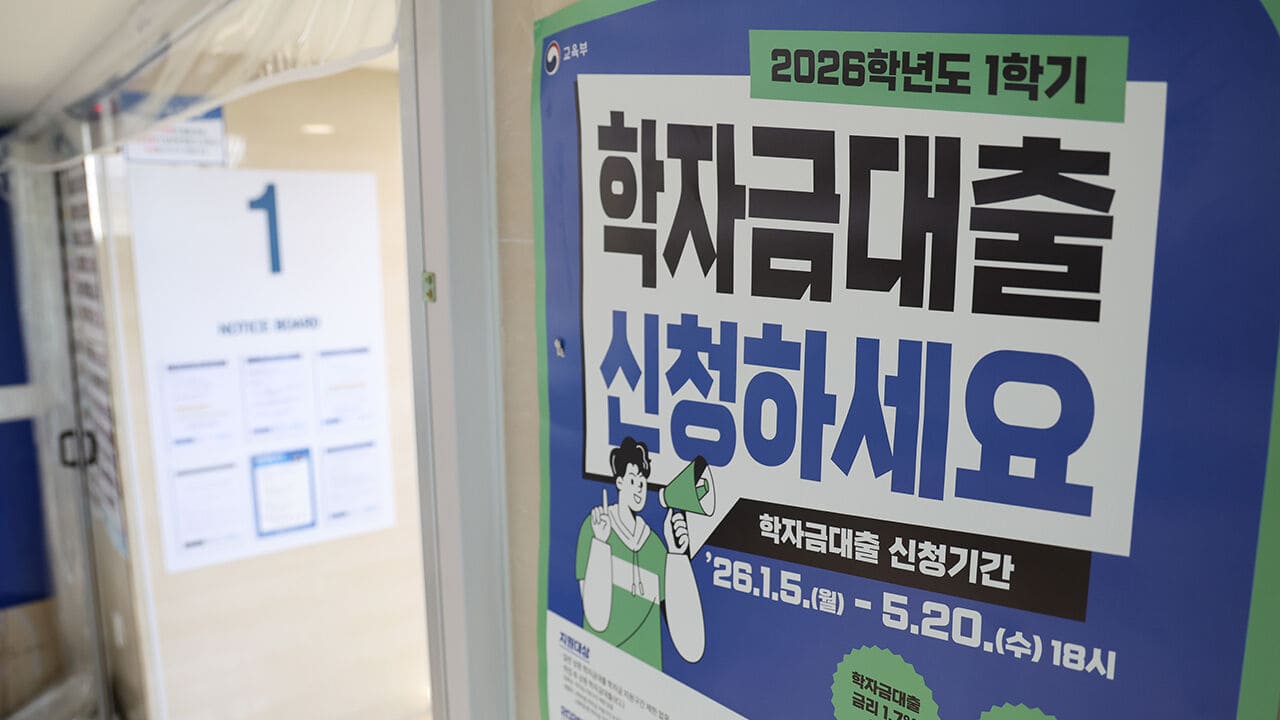
● 저금리 대출로 엄연히 갚아야 될 ‘빚’
학자금 및 생활비 대출은 학생들이 경제적인 어려움으로 배움의 끈을 놓지 않도록 하는 안전장치이다. 저금리 상품이여도 반드시 상환해야하는 부채이기에, 신중하게 고려하여 사용할 필요가 있다.
[매경플러스 프렌즈 1기=경희대 박소연]
댓글 작성 시 입력한 비밀번호를 입력해 주세요.