

댓글 0
“청약통장은 일단 만들어 둬야 해”
어릴 때 부모님이 만들어준 청약통장을 지금까지 가지고 있는 20대라면 한 번쯤 들어봤을 말이다. 당장 집을 살 계획이 없어도 언젠가 필요할지 모르니 오래 가지고 있을수록 좋다는 인식이 강했다.
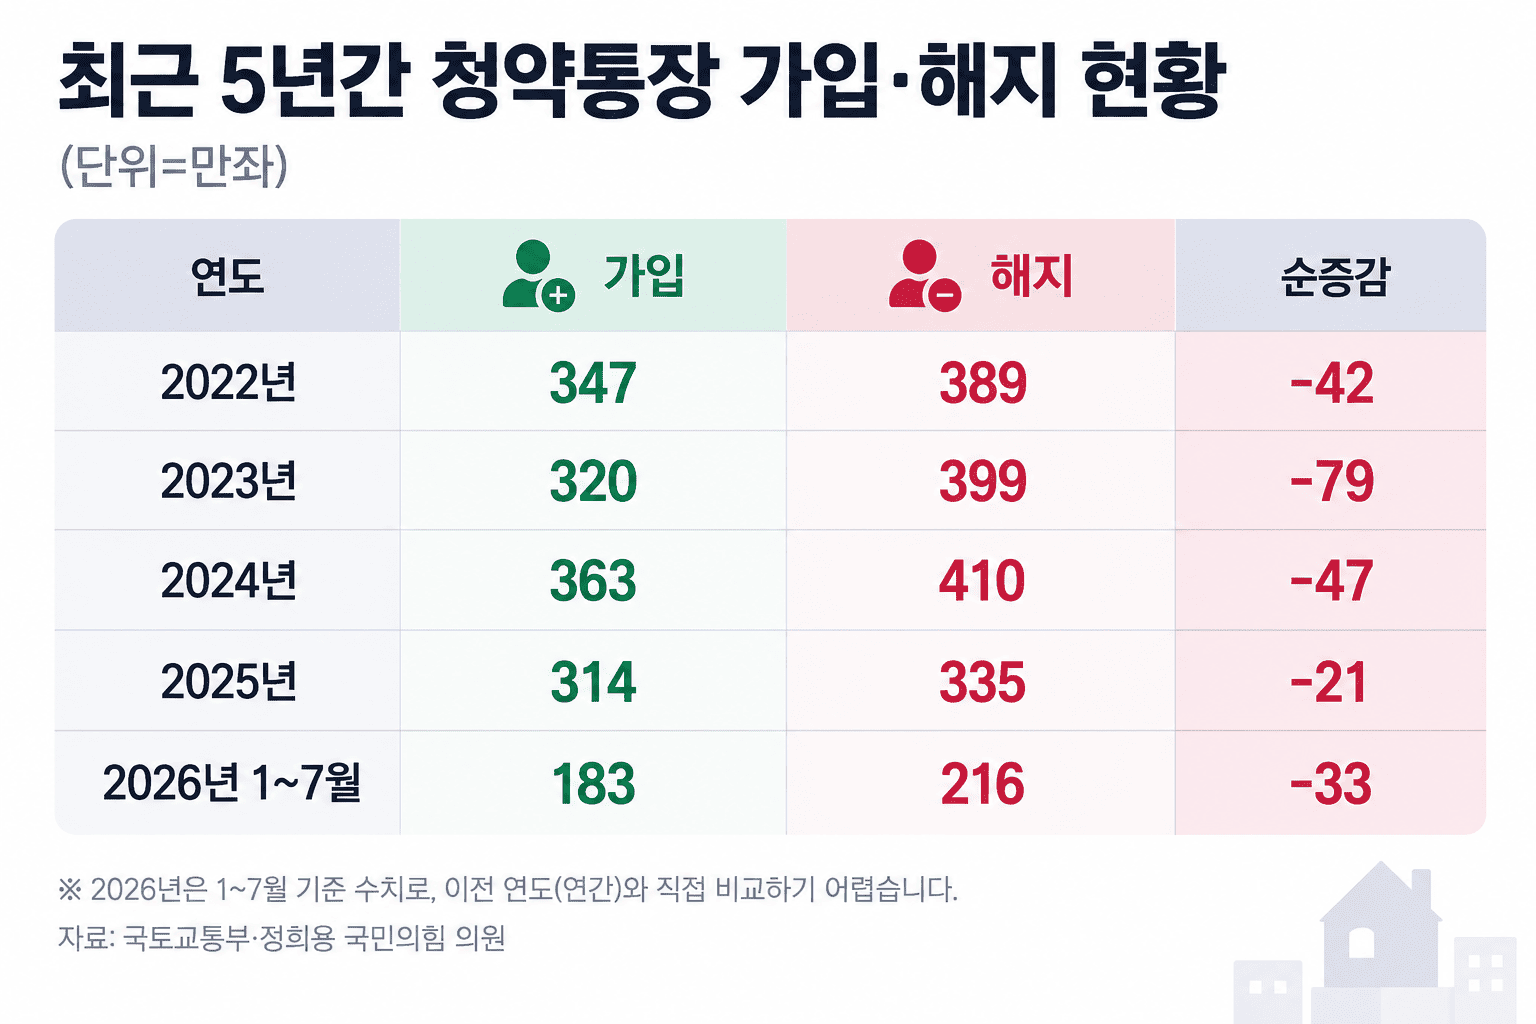
그런데 최근에는 반대의 움직임이 나타나고 있다. 올해 들어서도 청약통장은 신규 가입보다 해지가 많았고, 가입자 감소세는 수년 째 이어지고 있다. 높은 분양가와 낮은 당첨 가능성 등이 주요 원인으로 꼽힌다.
그렇다면 청년들은 정말 내 집 마련을 포기해서 청약통장을 깨는 걸까?
● 청약통장이 파는 것은 사실 ‘시간’이다
청약통장은 일반적인 저축통장과 조금 다르다. 오늘 가입했다고 내일 바로 원하는 아파트에 청약할 수 있는 것이 아니다. 일정한 조건을 충족해야 하고, 청약 유형에 따라 가입 기간과 납입 실적 등이 중요하게 작용한다. 결국 청약통장이 가진 중요한 가치 중 하나는 ‘얼마를 넣었느냐’뿐 아니라 ‘얼마나 오래 기다렸느냐’에 있다. 그래서 부모가 자녀의 청약통장을 일찍 만들어주는 것도 이해할 수 있다. 지금 당장 집을 사기 위해서가 아니라 미래에 필요할지 모르는 ‘시간’을 미리 쌓아두는 것이다.
문제는 기다림에는 전제가 있다는 점이다. 기다리면 언젠가는 그 기회를 사용할 수 있을 것이라는 기대다. 높아진 분양가와 치열한 경쟁으로 그 기대가 약해진다면 이야기가 달라진다. 10년을 가지고 있어도 내가 원하는 지역의 집을 살 가능성이 낮다고 생각하는 순간, 청약통장에서 가장 중요했던 시간의 가치가 낮아지는 것이다.
● 혜택을 늘렸는데도 떠나는 이유
정부도 청년층의 청약통장 이탈을 막기 위해 혜택을 확대해왔다. 현재 일정 조건을 충족하는 19~34세 무주택 청년은 ‘청년주택드림청약통장’을 이용할 수 있다. 해당 청약통장은 최고 연 4.5%의 금리와 소득공제 등의 매우 좋은 혜택을 제공한다.
그런데 여기서 재미있는 지점이 생긴다. 청약통장의 매력을 높이기 위해 금리와 세제 혜택을 더하고 있지만, 정작 청년들이 고민하는 것은 통장 자체의 조건이 아닐 수도 있기 때문이다. 아무리 통장의 혜택이 좋아져도 그 통장을 사용해 청약할 주택의 가격이 감당하기 어렵다면 체감하는 가치는 크지 않다. 말하자면 문제는 ‘좋은 통장인가?’보다 ‘이 통장을 언젠가 실제로 사용할 수 있는가?’에 가까운 셈이다.
● 청약을 포기한 게 아니라 '다른 길'을 찾는 것이라면
여기서 청약통장 해지를 곧바로 내 집 마련 포기라고 보는 것도 조금 단순하다. 지금의 20대에게 주택을 마련하는 방법은 청약 하나만 존재하지 않는다. 기존 주택을 매매할 수도 있고, 당분간 전월세로 거주하며 자산을 모으는 방법도 있다. 원하는 지역보다 가격이 낮은 곳을 선택할 수도 있다. 즉 집을 갖고 싶다는 욕구와 청약을 해야 한다는 생각은 반드시 같은 것이 아니다.
부모 세대에게는 청약통장 → 분양 → 내 집 마련이 비교적 익숙한 경로였다면, 지금의 청년들은 그 경로가 자신에게도 가장 현실적인지 다시 계산하기 시작한 것이다. 이렇게 보면 최근의 청약통장 이탈은 단순히 청년들이 집을 포기했다는 신호라기보다 ‘내 집 마련의 정답이 꼭 청약이어야 하느냐’는 의문이 커지고 있다는 신호로도 읽을 수 있다.
●' 언젠가 필요하니까'만으로는 부족하다
물론 청약통장을 유지할 이유는 여전히 있다. 청년 대상 우대 혜택이 있고, 추첨제나 특별공급 등 향후 활용할 수 있는 기회도 존재한다. 한 번 해지하면 그동안 쌓아온 가입 기간을 되돌리기 어렵다는 점도 고려해야 한다. 결국 유지와 해지 중 어느 쪽이 더 낫다고 단정하기는 어렵다.
다만 청약통장 가입자를 다시 늘리는 데 금리나 세제 혜택만으로 충분할지는 생각해볼 필요가 있다. 청년들이 통장을 떠나는 이유가 단순히 혜택이 부족해서가 아니라, 오랫동안 기다린 끝에 실제로 내 집 마련까지 이어질 수 있을지 확신하기 어려워졌기 때문이다.
결국 청약통장이 다시 ‘미래를 위한 통장’이 되려면 오래 유지할 이유뿐 아니라, 오래 기다린 시간이 실제 기회로 이어질 수 있다는 믿음도 함께 줄 수 있어야 한다.
[매경플러스 프렌즈 1기=서울시립대 이아진]
댓글 작성 시 입력한 비밀번호를 입력해 주세요.